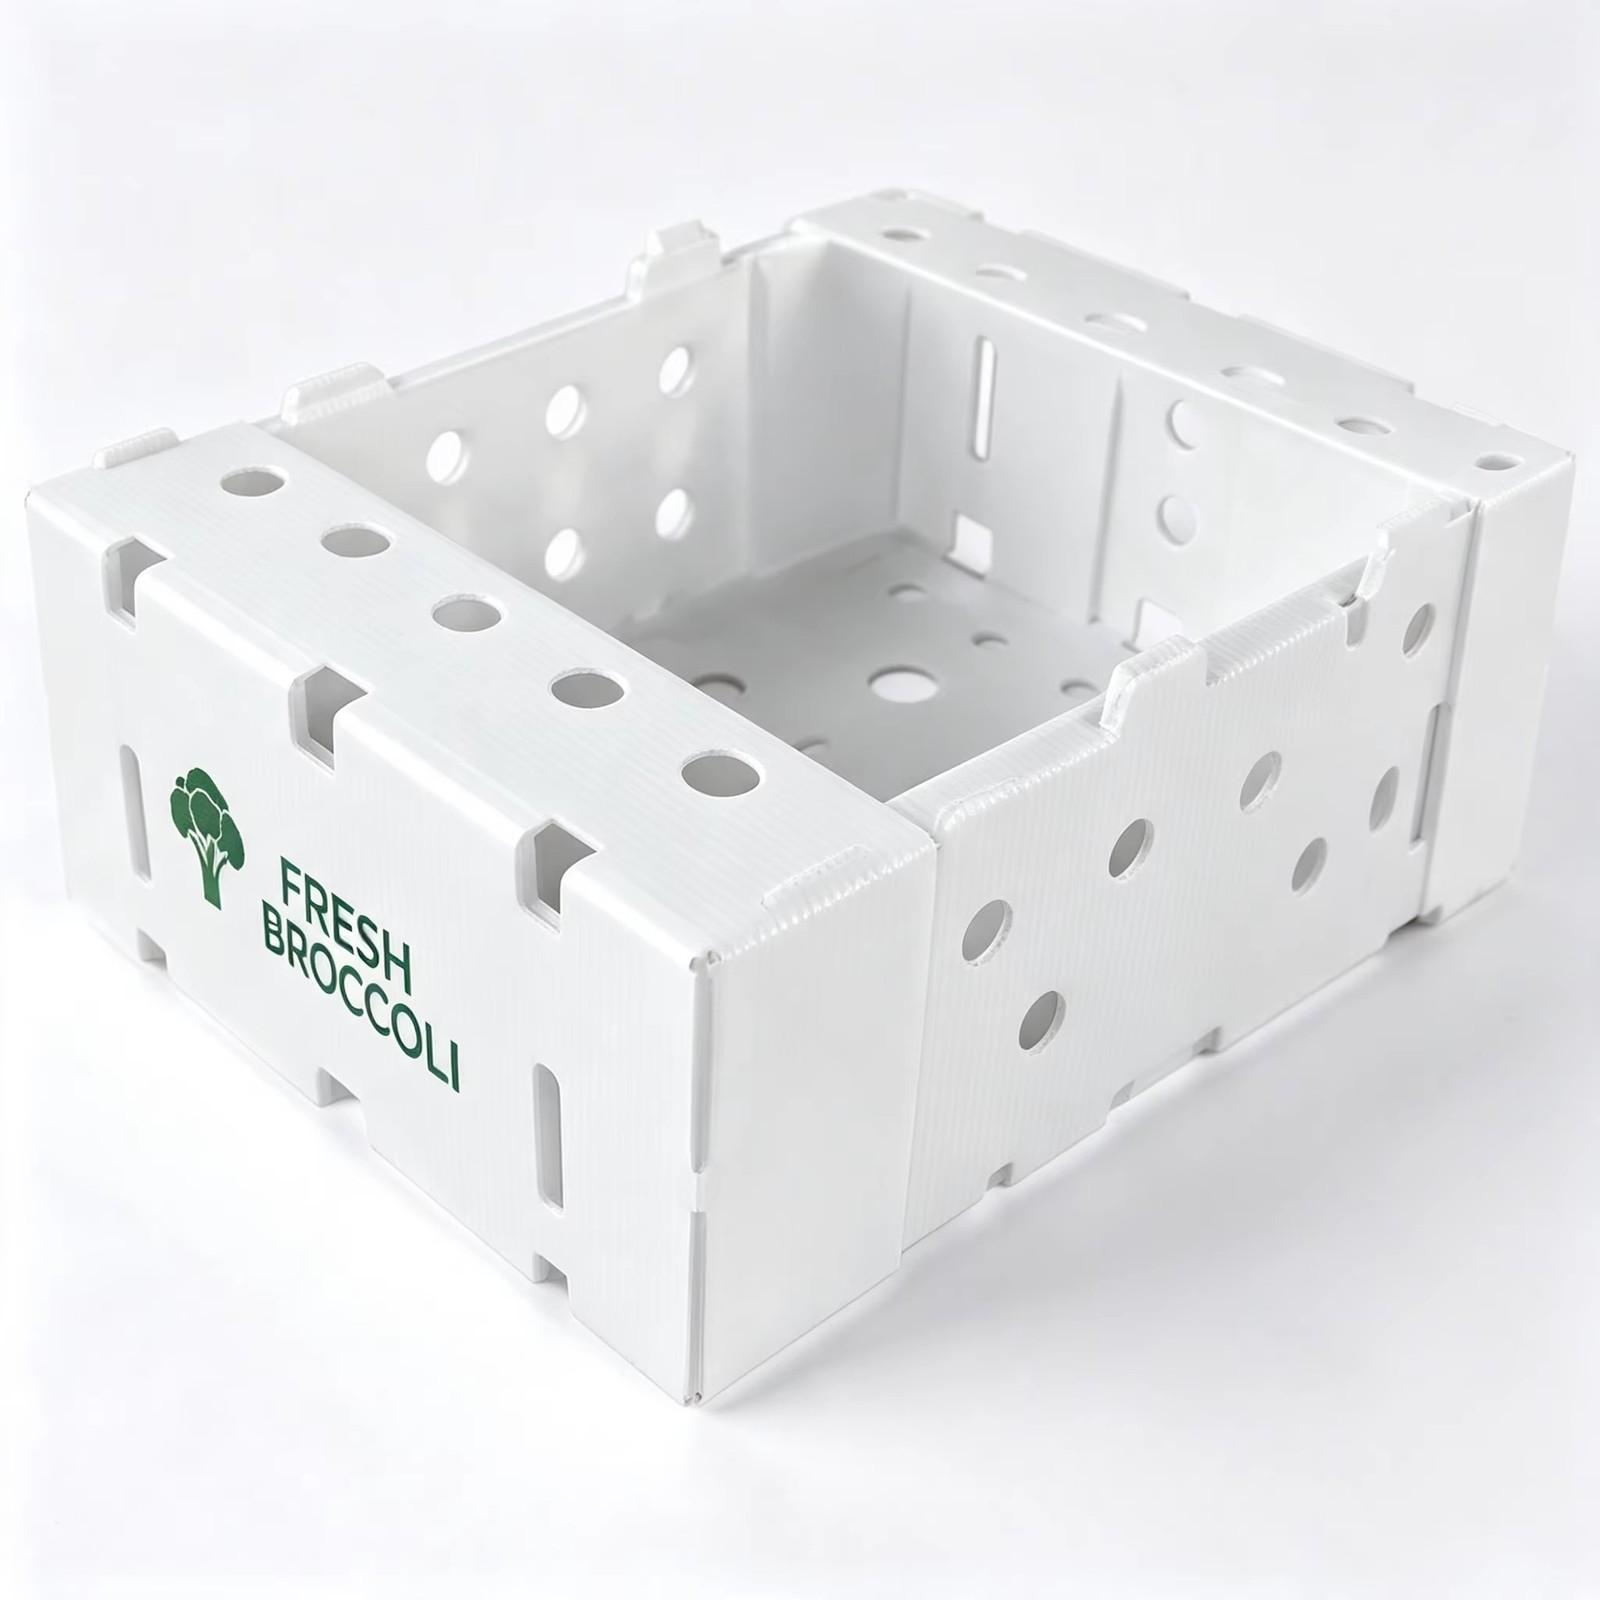
Nếu quý khách nhập khẩu thùng nhựa polypropylene (PP) sóng — thùng nhựa PP Danpla (thùng nhựa carton rỗng) tái sử dụng dùng cho nông sản và logistics — vào Hoa Kỳ, năm 2026 đã làm thay đổi đáng kể cơ cấu chi phí của quý khách. Dưới đây là các số liệu chính thức, được công bố bởi Cục Quản lý Thương mại Quốc tế (International Trade Administration) thuộc Bộ Thương mại Hoa Kỳ.
| Xuất xứ | Biện pháp | Mức thuế cuối cùng | Ngày phán quyết |
|---|---|---|---|
| Trung Quốc | Thuế chống bán phá giá (A-570-207) | 83.64% (ký quỹ 82.21%) | 16/01/2026 |
| Trung Quốc | Thuế chống trợ cấp (C-570-208) | 62.27% (áp dụng cho tất cả các công ty) | 16/01/2026 |
| Việt Nam | Thuế chống bán phá giá (A-552-850) | 130.58% (áp dụng toàn quốc Việt Nam) | 18/05/2026 |
| Philippines | — | Không thuộc phạm vi các lệnh áp thuế này | — |
Trên thực tế: một thùng PP xuất xứ Trung Quốc có giá $4.00 hiện phải gánh thêm khoảng $5.78 mức ký quỹ AD/CVD ước tính, cộng với 37,5% thuế Mục 301 (Section 301) — tổng cộng khoảng $11.28 đã gồm thuế trước khi tính cước vận chuyển; một thùng xuất xứ Việt Nam phải cộng thêm khoảng $5.20 cộng với 12,5% thuế Mục 301 (≈ $9.72); một thùng xuất xứ Philippines chịu 0% thuế AD/CVD theo các lệnh này cộng với 12,5% thuế Mục 301 (≈ $4.50). Các con số trên chưa gồm thuế HTSUS MFN 3% và sử dụng mức thuế toàn quốc đã công bố. Riêng thuế AD/CVD có thể vượt quá giá trị của chính chiếc thùng.
Các nhà sản xuất tại Mỹ đã đệ đơn kiện cho rằng thùng nhựa PP Danpla từ Trung Quốc và Việt Nam đang được bán dưới giá trị hợp lý. Các phán quyết cuối cùng của Bộ Thương mại Hoa Kỳ áp dụng mức thuế dựa trên dữ liệu sẵn có kèm suy luận bất lợi (adverse inferences) — đây là lý do vì sao mức thuế áp dụng toàn quốc cho Trung Quốc và Việt Nam lại cao như vậy, và vì sao chúng áp dụng rộng rãi thay vì chỉ với một số nhà xuất khẩu cụ thể được nêu tên. Kết luận về thiệt hại của Ủy ban Thương mại Quốc tế Hoa Kỳ (International Trade Commission) đã hoàn tất quy trình này vào năm 2026.
Các lệnh áp thuế này chỉ nêu tên Trung Quốc và Việt Nam. Thùng nhựa PP Danpla thực sự được sản xuất tại Philippines nằm ngoài phạm vi áp dụng của các lệnh này. Điều đó có nghĩa là 0% thuế AD/CVD theo các lệnh cụ thể đó, chứ không phải tổng mức thuế Hoa Kỳ bằng 0%. Các biện pháp đã công bố bao gồm thuế Mục 301 (Section 301) 12,5% đối với hàng hóa xuất xứ Philippines (có hiệu lực từ ngày 24/07/2026; mức thuế đối ứng IEEPA 19% trước đó đã chấm dứt vào ngày 20/02/2026) cộng với thuế HTSUS thông thường; việc phân loại, các trường hợp loại trừ, ngày nhập khẩu và cách cộng dồn thuế phải được nhà nhập khẩu và đại lý hải quan xác nhận. Có hai điểm bổ sung về tuân thủ xuất xứ cần lưu ý:
Đây chính xác là những gì Fuxing Group mang lại: các nhà máy tại Calamba, Laguna (15,000 m²) và Davao (80,000 m²) của chúng tôi vận hành quy trình sản xuất thùng PP thực sự từ khâu đùn tấm đến hoàn thiện ngay tại Philippines, theo cùng một hệ thống quản lý chất lượng của tập đoàn như các nhà máy tại Trung Quốc và Việt Nam — đạt chứng nhận ISO 9001 / ISO 14001, có đầy đủ hồ sơ chứng từ xuất xứ cho mọi lô hàng.
Nguồn: Thông báo phán quyết cuối cùng của Bộ Thương mại Hoa Kỳ / Cục Quản lý Thương mại Quốc tế (trade.gov), tháng 1 và tháng 5 năm 2026; thông báo phán quyết của Ủy ban Thương mại Quốc tế Hoa Kỳ, tháng 7 năm 2026. Bài viết này là thông tin chung, không phải tư vấn hải quan hay pháp lý — vui lòng xác nhận việc phân loại và cách xử lý thuế với đại lý hải quan của quý khách.
Gửi cho chúng tôi quy cách hiện tại của quý khách — chúng tôi sẽ phản hồi giá FOB xuất xứ Philippines và bảng so sánh chi phí về đến kho trong vòng 12 giờ làm việc.